
17.12.2012 ob 19:48
Odgovor iz Unicredita še vedno čakava...bova videla kaj bo.....bom sporočila 


vmalhar Napisal:Že dolgo si postavljam eno vprašanje, ker pa nisem v pogovorih z nobeno banko (ko sem bil, mi sploh niso znali odgovoriti), bi morebiti bankirje povprašal kdo od vas. Mogoče bi bilo zanimivo še za koga.
Pri klasičnih kreditih je ponavadi nespremenjen mesečni obrok (če ni spremembe 6M euribora). odplačilo glavnice+obresti=fiksni obrok, delež obresti na eni strani in zmanjšanja glavnice na drugi znotraj obroka se v trajanju odplačevanja spreminjata. Na začetku so večji del obroka obresti, sčasoma se povečuje tudi tisti del, ki zmanjšuje glavnico.
Ali se je možno z banko dogovoriti za fiksiranje mesečnega odplačila glavnice? Za 100.000€ na 100 obrokov recimo mesečni obrok spremenljiv in sicer 1000€+obresti v tistem trenutku. Pri 5% letni obrestni meri bi recimo tako bil prvi obrok ca. 1.416€, zadnji pa 1.004€.
Glede na to, da bo z leti euribor lahko samo rastel, bi se glavnica po tem principu zmanjševala hitreje in recimo čez 10 let bi morebitni višji euribor manj vplival na zvišanje obroka, saj bo takrat glavnica nižja kot bi bila po klasičnem odplačevanju. Začetni obroki so seveda višji, ampak tveganje za povišanje obrestne mere bi moralo biti manjše, vemo pa da se bo obrestna mera samo poviševala.
Mislim, da imajo tak princip pogosto poslovni subjekti. V teh časih bi moral biti tak princip tudi v interesu banke, saj je dinamika vračanja kredita primerna za te čase. Višji začetni obroki v časih, ko banke rabijo likvidna sredstva.
Hvala za odgovore in mnenja
Black Panther Napisal:Z ženo sva trenutno v fazi pridobivanja informacij/ponudb za hipotekarni kredit. Gre za 170.000 EUR na 20 let. Do sedaj sva "nabrala" naslednje:
pri vseh gre za 6m Euribor + pribitek, ki znaša
BKS Bank ........................ 2,30 %
Hypo Alpe-Adria-Bank ........ 4,50 %
Banka Koper .................... 3,00 %
Sparkasse ........................ 2,50 %
NLB ................................ 2,30 %
Volksbank ........................ 3,30 %
UniCredit ......................... 2,80 %
Delavska hranilnica ............ 3,10%
Za informacijo: 1% pribitka v najinem primeru pomeni cca 100 EUR razlike na mesec.
V planu sta še SKB in Reiffeisen. Ko bo zaključen prvi krog, se bova podava v pogajanja s tremi finalisti. Pa da vidimo :-)
 hock: in to na 6m euribor... zelo neugodno.. vredno razmisleka fiksne obrestne mere.
Johan_R Napisal:vmalhar Napisal:Že dolgo si postavljam eno vprašanje, ker pa nisem v pogovorih z nobeno banko (ko sem bil, mi sploh niso znali odgovoriti), bi morebiti bankirje povprašal kdo od vas. Mogoče bi bilo zanimivo še za koga.
Pri klasičnih kreditih je ponavadi nespremenjen mesečni obrok (če ni spremembe 6M euribora). odplačilo glavnice+obresti=fiksni obrok, delež obresti na eni strani in zmanjšanja glavnice na drugi znotraj obroka se v trajanju odplačevanja spreminjata. Na začetku so večji del obroka obresti, sčasoma se povečuje tudi tisti del, ki zmanjšuje glavnico.
Ali se je možno z banko dogovoriti za fiksiranje mesečnega odplačila glavnice? Za 100.000€ na 100 obrokov recimo mesečni obrok spremenljiv in sicer 1000€+obresti v tistem trenutku. Pri 5% letni obrestni meri bi recimo tako bil prvi obrok ca. 1.416€, zadnji pa 1.004€.
Glede na to, da bo z leti euribor lahko samo rastel, bi se glavnica po tem principu zmanjševala hitreje in recimo čez 10 let bi morebitni višji euribor manj vplival na zvišanje obroka, saj bo takrat glavnica nižja kot bi bila po klasičnem odplačevanju. Začetni obroki so seveda višji, ampak tveganje za povišanje obrestne mere bi moralo biti manjše, vemo pa da se bo obrestna mera samo poviševala.
Mislim, da imajo tak princip pogosto poslovni subjekti. V teh časih bi moral biti tak princip tudi v interesu banke, saj je dinamika vračanja kredita primerna za te čase. Višji začetni obroki v časih, ko banke rabijo likvidna sredstva.
Hvala za odgovore in mnenja
Malo verjetno oz. skoraj nemogoče. Mogoče banke v tujini.
Način, ki je v uporabi pri nas je anuitetni (plačuješ anuitete, v katerih so združeni razdolžnina - odplačilo glavnice in obresti, ki so kalkulirane na način izračuna do konca odplačilne dobe), način, ki pa ga želiš je obročni (glavnico plačuješ v n enakih obrokov, obresti plačuješ ločeno). Ja, podjetniški krediti se običajno odplačujejo na ta način in so finančno zahtevnejši (vendar jih podjetje obravnava kot neposredne finančne stroške in s tem znižuje davčno osnovo - pogoj odplačevanja seveda je, da je bilo financiranje uporabljeno za realno vlaganje, ki poveča prihodke poslovanja oz. neto rezultat).
Jaz bi za tak način povprašal predvsem pri bankah s tujim (germanskim) kapitalom oz. lastništvom, ali v tujini.
Fric Napisal:Ja, Jaz sem se za Hypo odločil predvsem zaradi cenejšega poslovanja kot pri BKS.
Takoj ko sem sklenil kredit, se je povečala mesečna obveznost za paket; sedaj so ukinili brezplačne dvige na bankomatih, vmes uvedli in ukinili mesečni prispevek za online poslovanje.
Fric Napisal:@vmalhar:Če prav razumem, obstaja možnost, da vračaš glavnico tudi mimo obroka? Torej tako kot imajo lahko podjetja, če imajo višek sredstev, lahko mimo obroka dodatno zmanjšujejo glavnico in s tem krajšajo kredit in seveda manjšajo obresti? Kak termin obstaja za to, da vem po čem povprašati na banki? Pri klasičnem kreditu sem bil namreč prepričan, da se je treba držati amortizacijskega plana, torej nobenih neplaniranih vmesnih poplačil.
na nek način lahko zmanjšuješ obresti tudi tako, da vplačuješ prihranjena sredstva vsako leto. S temi vplačili direktno zmanjšuješ glavnico in posredno obresti.
Res pa po določenem obdobju ni več smiselno odplačati kredita, saj si že plačal vse obresti v prvih letih odplačevanja.
 Tomi Meglič svoj novi dom ustvarja z Lumarjem
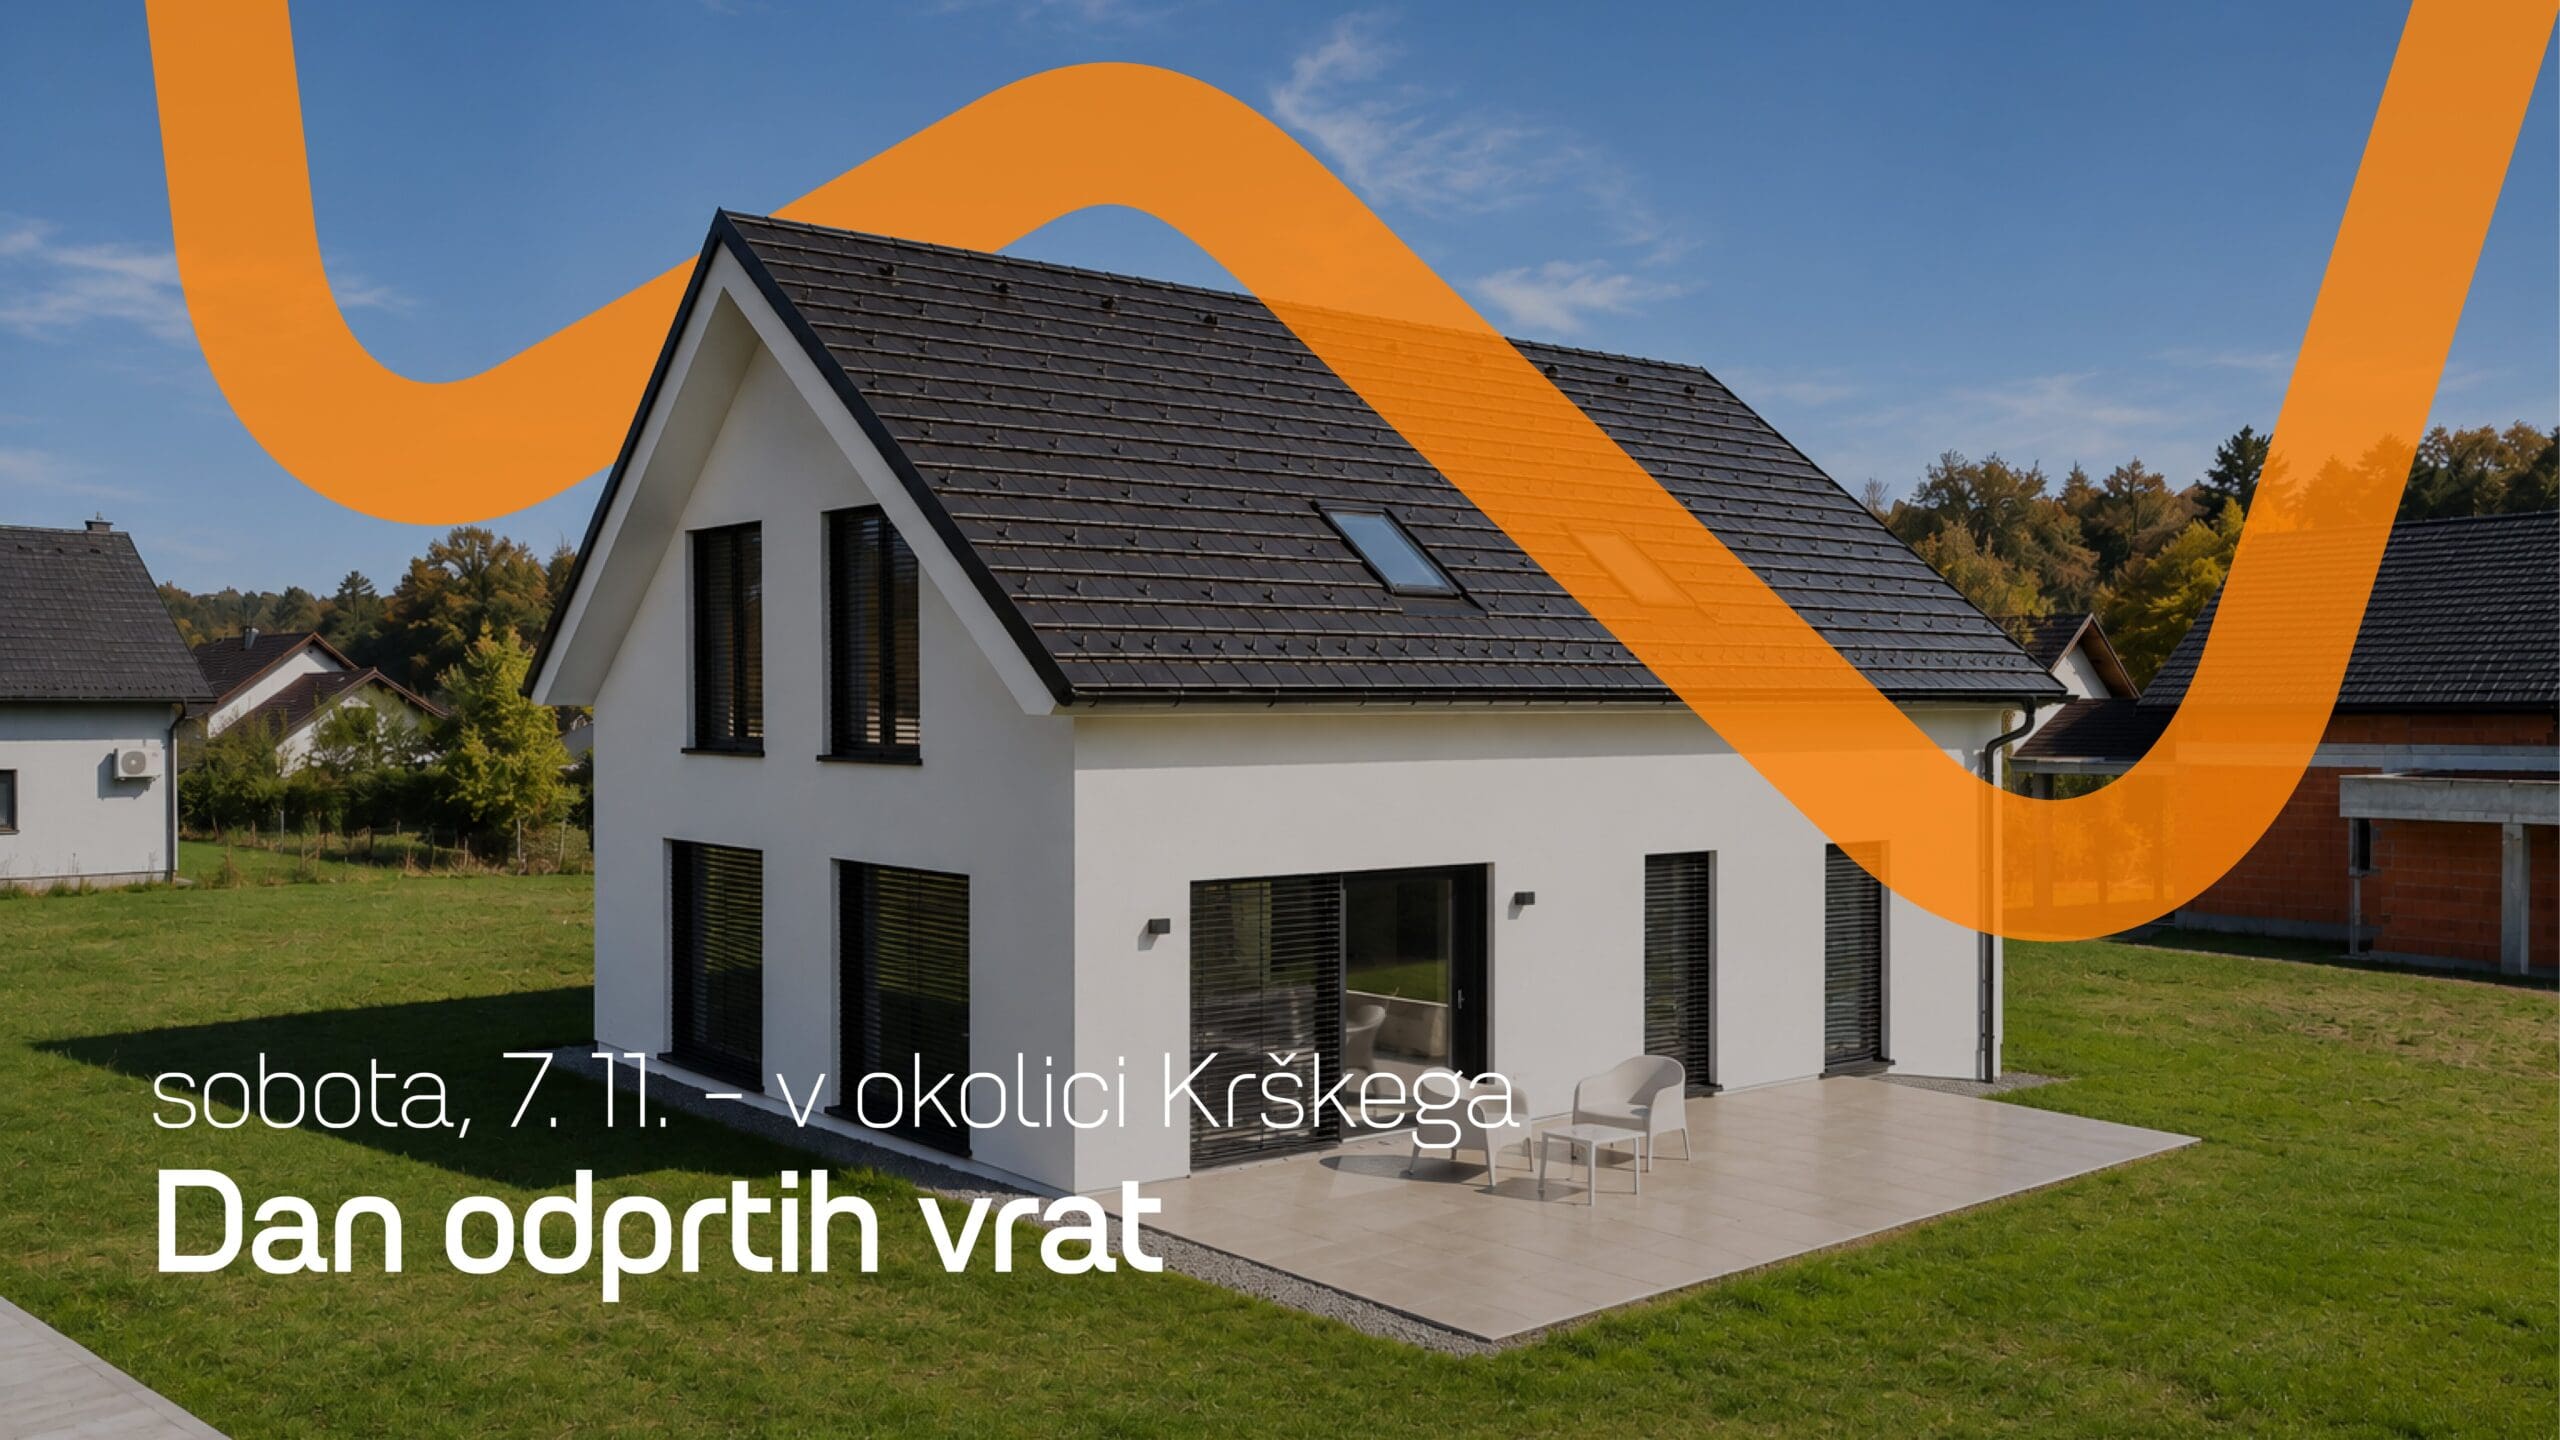 Sprehodite se po Marles hiši v okolici Krškega
 7 koristi vlažilnika zraka za vaše zdravje
